Сибирская фабрика эксклюзивных лакомств
Оглавление статьи


Food cost авторских напитков: как рассчитать себестоимость чая, сбитня и напитков с таёжными сиропами

Авторский напиток кажется высокомаржинальным, но приблизительная оценка не учитывает остаток концентрата в бутылке, потери при заваривании, нестабильную дозировку, лёд, декор и упаковку навынос. В результате расчётная прибыль есть, а фактический расход оказывается выше плана.
Food cost связывает рецептуру с экономикой: управляющий видит долю сырья в цене, технолог фиксирует выход, а бариста получает воспроизводимую техкарту. Расчёт себестоимости напитков универсален: авторские напитки для кафе, ресторана и отеля считают по одной схеме. Разберём себестоимость чая в кафе, сбитня и лимонада с таёжным сиропом, выбор цены и контроль после запуска.
Что такое food cost напитка
Food cost — доля стоимости ингредиентов в цене продажи:
Food cost, % = себестоимость ингредиентов одной порции / цена продажи × 100%.
Например, ингредиенты стоят 54 рубля, а напиток продаётся за 300 рублей. Его food cost равен 18%.
Обратная формула даёт ориентир цены:
Цена продажи = себестоимость порции / целевой food cost в долях.
При себестоимости 54 рубля и целевом значении 20% расчётная цена равна 270 рублям: 54 / 0,20. Результат нужно сопоставить с концепцией, конкурентами, готовностью гостя платить и полной экономикой заведения.
Единой нормы для всех кафе нет: на целевой процент влияют аренда, зарплаты, налоги, формат и списания. В одном меню базовый чай может создавать доступную точку входа, а сезонный сбитень — повышать средний чек.
Food cost и полная себестоимость — не одно и то же
В food cost включают пищевые ингредиенты по рецептуре: чай, сироп, молоко, воду, цитрус, специи, лёд и съедобный декор. Отдельно полезно считать стакан, крышку, трубочку, комиссию агрегатора, бонусы и другие переменные расходы. Так заведение видит и food cost по сырью, и маржинальный доход после переменных затрат.
Аренду, зарплаты, коммунальные услуги и амортизацию обычно не распределяют по напиткам в техкарте: их покрывает валовый доход меню. Методика должна быть единой. Если цена продажи учитывается с НДС, а сырьё — без него, показатели нужно привести к сопоставимому виду. Упаковку можно включать в расширенную себестоимость или вести отдельно, но не менять подход от месяца к месяцу.
Какие данные нужны для расчёта
Для каждого ингредиента нужны закупочная цена, объём упаковки, полезный выход, норма закладки, выход готового напитка и дата обновления цены. Если доставка включается в стоимость запасов, её также распределяют по принятой методике.
Стоимость ингредиента рассчитывают не по номинальному объёму, а по полезному выходу:
Цена 1 г или 1 мл = закупочная стоимость упаковки / полезное количество продукта.
Стоимость в порции = цена единицы × норма закладки.
Если литр сиропа стоит условно 720 рублей, но реально используется 980 мл, стоимость 1 мл равна 0,735 рубля, а 25 мл — 18,38 рубля. Для лимона, мяты и других продуктов с отходами стоимость также делят на полезный выход, а не на массу брутто.
Как учитывать чай и заготовки
Если чай готовится на несколько порций, стоимость партии делят на фактический объём после фильтрации.
Себестоимость 1 мл настоя = стоимость ингредиентов заготовки / фактический выход настоя.
Если из 20 г чая и 2 л воды получилось 1,8 л основы, стоимость делят на 1800 мл. При дозировке 300 мл это шесть порций, а не 6,67.
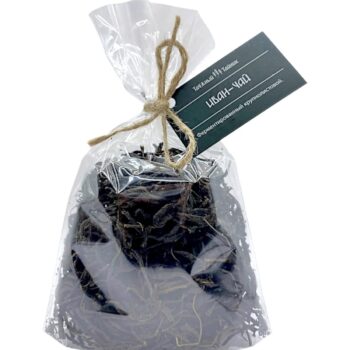
Для классической подачи можно использовать иван-чай крупнолистовой, 50 г, а для сезонных напитков — сборы с ягодными, пряными или свежими травяными нотами. Принципы построения небольшой, но выразительной линейки разобраны в материале «Сибирские травяные чаи для HoReCa: как составить чайную карту».
Пример 1. Расчёт себестоимости авторского чая
Возьмём чайник объёмом 500 мл с иван-чаем, сосновым сиропом и лимоном. Все цены ниже условные: перед вводом позиции их нужно заменить ценами из накладных и действующего оптового предложения.
При цене в меню 330 рублей food cost составит:
59,04 / 330 × 100% = 17,9%.
Если чай подаётся навынос, к 59,04 рубля нужно прибавить стакан, крышку и другие переменные затраты. Food cost по сырью при этом не изменится, но маржинальный доход станет ниже.
Пример 2. Расчёт себестоимости сбитня
Для примера возьмём сбитень из сосновой шишки «Облепиховая сказка», 240 мл.
Предположим, технолог утвердил 30 мл концентрата, 250 мл горячей воды, апельсин и специю. Это условный пример: дозировку фиксируют после дегустации с учётом рекомендаций производителя.
Условная закупочная стоимость бутылки — 420 рублей, полезный остаток после работы с тарой — 235 мл:
концентрат: 420 / 235 × 30 = 53,62 руб.;
вода: 1,00 руб.;
апельсин: 5,50 руб.;
декор и специи: 3,00 руб.
Себестоимость порции = 63,12 руб.
При цене 350 рублей food cost равен 18,0%. Из одной бутылки получится семь полных порций по 30 мл, а остаток необходимо отразить в учёте. Ошибка «240 / 30 = 8 порций» игнорирует технологические потери и может завысить ожидаемую прибыль.
Пример 3. Напиток с таёжным сиропом
Рассчитаем холодный лимонад объёмом 400 мл на основе кедрового сиропа, 1 л. Для тестового запуска можно использовать бутылку 240 мл, но при стабильных продажах профессиональная фасовка обычно снижает стоимость порции. Сравнивать упаковки нужно по цене полезного миллилитра, а не только по цене единицы товара.
При цене 310 рублей food cost напитка составляет 13,7%. Однако низкий процент сам по себе не гарантирует успех. Нужно проверить скорость сборки, продажи, остатки цитруса, списание мяты и готовность гостей заказывать позицию повторно.
Идеи сочетаний для холодного и горячего меню собраны в статье «Сиропы и таёжные добавки для авторских напитков».
Как оформить технологическую карту напитка
Рабочая карта должна позволять приготовить одинаковый напиток в любую смену. Зафиксируйте единое название для меню и кассы, брутто и нетто ингредиентов, порядок смешивания, температуру, время настаивания, выход основы и порции, подачу, сроки хранения заготовок, себестоимость и дату обновления цен.
Сироп указывают в миллилитрах и наливают мерным дозатором либо контролируют по весу. Формулировка «добавить немного» создаёт разный вкус и расход. Финальную цену сопоставляют с переменными затратами, ценностью для гостя и соседними позициями меню.
Теоретический и фактический food cost
Технологические карты дают теоретический расход. После запуска его необходимо сравнить с фактическими данными склада.
Теоретическая себестоимость продаж = сумма проданных порций × нормативная себестоимость каждой позиции.
Фактический расход сырья = остаток на начало + поступления − остаток на конец − документированные возвраты и перемещения.
Расхождение создают перелив сиропа, ошибки в выходе заготовки, незарегистрированные комплименты, порча декора, остатки в таре и приготовление «на глаз». Проверяйте его и в рублях, и в натуральных единицах. Если по продажам должно было уйти 3,5 л сиропа, а склад показывает 4,1 л, процесс требует проверки.
Как снизить себестоимость без ухудшения напитка
Снижение food cost не означает уменьшение порции. Сначала стандартизируйте дозирование, измерьте выход после фильтрации, уберите регулярно списываемый декор, используйте ингредиент в нескольких рецептах и готовьте столько основы, сколько смена успевает реализовать.
Большая упаковка выгодна только при достаточной оборачиваемости. Для проработки сиропы для кафе можно взять в бутылках 240 мл: сосновый, кедровый или лавандовый. После проверки рецептуры и спроса переходят на подходящий профессиональный объём. Условия поставки уточняют на странице для HoReCa.
Как начать работу с таёжными напитками
В ассортименте «Таёжного Тайника» есть таёжные чаи, сбитни и сиропы для холодных и горячих напитков. Выбирая сиропы для HoReCa, начните с двух-трёх сценариев: базового чая, сезонного сбитня и авторского лимонада или кофе.
После получения прайса технолог сравнивает стоимость полезного миллилитра или грамма, проводит проработку и фиксирует выход. Позицию тестируют по продажам, фактическому расходу, списаниям и маржинальному доходу: низкий food cost без спроса ещё не делает напиток выгодным.
Частые вопросы
Что входит в food cost напитка?
Все пищевые ингредиенты по техкарте: чай, вода, сироп, молоко, лёд, цитрус, специи и съедобный декор. Упаковку и комиссии можно учитывать отдельно либо включать во внутреннюю расширенную себестоимость — главное, закрепить единый подход.
Как посчитать себестоимость сиропа в одной порции?
Разделите закупочную стоимость упаковки на полезный объём и умножьте на дозировку. Если литр стоит 720 рублей, полезный выход равен 980 мл, а закладка — 25 мл, стоимость сиропа составит 18,38 рубля.
Какой food cost считать хорошим?
Универсального процента нет. Цель зависит от формата, постоянных расходов, налогов, ценового сегмента и роли напитка. Устанавливайте её на основе экономики своего заведения, а не чужой нормы.